
銀行や証券口座が増えると、それぞれの残高を確認するだけでも手間がかかります。
私は2020年頃から「マネーフォワード ME」を使い始め、現在は5人家族の家計と、家族分を含む金融資産の確認に利用しています。
使い始めた一番の目的は、複数の金融機関に分かれている総資産をまとめて把握することでした。それまではスプレッドシートで家計簿を細かく管理していましたが、総資産を一つの数字として継続的に確認する習慣はありませんでした。
結論から言うと、マネーフォワード MEは、資産の一括表示と家計簿の自動作成にとても便利です。一方で、有料版がすべての人に必要だとは思いません。わが家では、個別に確認する時間を減らせることに価値を感じ、料金を抑えながらスタンダードコースを継続する予定です。
この記事でわかること
- 5人家族の家計と資産をマネーフォワード MEで管理する方法
- 連携している銀行・証券会社・クレジットカード
- 毎日・毎月確認している項目
- 便利だった点と不便に感じた点
- 家計改善につながった具体例と有料版を続ける理由
2020年頃からマネーフォワード MEを利用
マネーフォワード MEを使い始めたのは2020年頃です。YouTubeで家計管理に関する動画を見たことがきっかけでした。
当時は無料版を利用していました。無料版でも複数の金融機関を連携でき、総資産や家計の状況をまとめて確認できたためです。
しかし、2022年12月7日から、無料会員が連携できる金融関連サービスは10件から4件へ変更されました。
「『マネーフォワード ME』無料会員における金融関連サービス連携上限数の変更のお知らせ」
銀行、証券会社、クレジットカード、企業型DCをまとめて管理するには4件では足りません。そこで、有料のスタンダードコースへ切り替えました。
現在はスタンダードコースを年払いで利用
2026年9月時点では、App Store決済でスタンダードコースの年額プランを利用しています。料金は年額6,490円です。
今回、記事を書くために改めて料金を確認したところ、Webからクレジットカードで支払う場合は年額5,940円でした。機能が同じであれば、App Store決済より年間550円安くなります。
そのため、今後はWebのクレジットカード決済へ変更し、スタンダードコースを継続する予定です。
料金やプラン内容は変更される可能性があります。利用を検討する際は、マネーフォワード MEの公式サイトで最新情報を確認してください。
連携している銀行・証券会社・カード
私がマネーフォワード MEに連携している主なサービスは、次のとおりです。
| 種類 | 連携先 | 主な用途 |
|---|---|---|
| 銀行 | 三菱UFJ銀行、楽天銀行、ドコモSMTBネット銀行、ゆうちょ銀行 | 預金残高や入出金の確認 |
| 証券会社 | 楽天証券、SBI証券、野村證券 | 投資資産の確認 |
| クレジットカード | 楽天カード、三井住友カード、VIEWカード | 支出の自動反映 |
| 企業型DC | NRK(日本レコード・キーピング・ネットワーク) | 企業型DCの資産確認 |
楽天証券は、自分だけでなく家族の口座も連携しています。SBI証券ではETFを保有しており、以前は三井住友カードによる積立投資にも使っていました。野村證券は勤務先の持株会で利用していた口座で、現在は新たな運用には使っていません。
使わなくなった証券口座や企業型DCも含めて一画面で確認できるため、口座ごとにログインする必要がありません。
クレジットカードは、楽天カードを普段の支払いに使い、三井住友カードは以前のSBI証券での積立用、VIEWカードはSuicaへのチャージ用として使っています。
5人家族でも世帯全体の完全な家計簿ではない
わが家は夫婦で財布を分けています。
妻が負担している生協の宅配サービス「パルシステム」の食費や子どもの洋服代などは、私のマネーフォワードには入りません。そのため、この記事で紹介する家計簿は、5人家族の全支出を漏れなく集計したものではありません。
一方で、私が支払っている住宅費、食費、教育費などの家計支出はすべて反映しています。また、資産については家族名義の証券口座も含めて確認しています。
実際の生活費と詳しい内訳は、別の記事で紹介しています。
関連記事:「5人家族の生活費は月平均約43万円|子ども3人家庭の家計を公開」
総資産額を毎日確認している
マネーフォワードを開いたとき、最初に見るのは総資産額です。スマートフォンアプリで毎日確認しています。
毎日、資産の内訳まで細かく分析するわけではありません。前日からどのくらい増減したかを見る程度です。
給料日には預金が増え、株価に影響しそうなニュースがあった日には、投資信託やETFを含む総資産が動きます。複数の口座を個別に開かなくても、家計と市場の動きが資産全体にどう反映されたかを一つの数字で確認できます。
総資産を毎日見るようになったことで、資産形成がどのくらい進んでいるかも分かりやすくなりました。
金融資産が1億円を超えると、相場によって総資産が大きく動く日もあります。ただし、毎日の増減を確認しても、一喜一憂はしていません。資産形成が進んでいることを数字で実感でき、将来的にFIREを選べる可能性も感じられるようになりました。
資産額や、1億円を超えるまでに続けたことは、次の記事で詳しく紹介しています。
関連記事:「金融資産1億円超までの25年|50代会社員がやめた4つ・続けた5つ」
現金・インデックス投資・高配当株の配分については、次の記事にまとめています。
関連記事:「5人家族の資産配分|教育費とFIREに備える現金・投資の考え方」
毎月は支出総額と過去の月を比較
毎月確認するのは、家計簿の支出総額です。現在の月と過去の月を比べ、支出が増えていないかを確認しています。
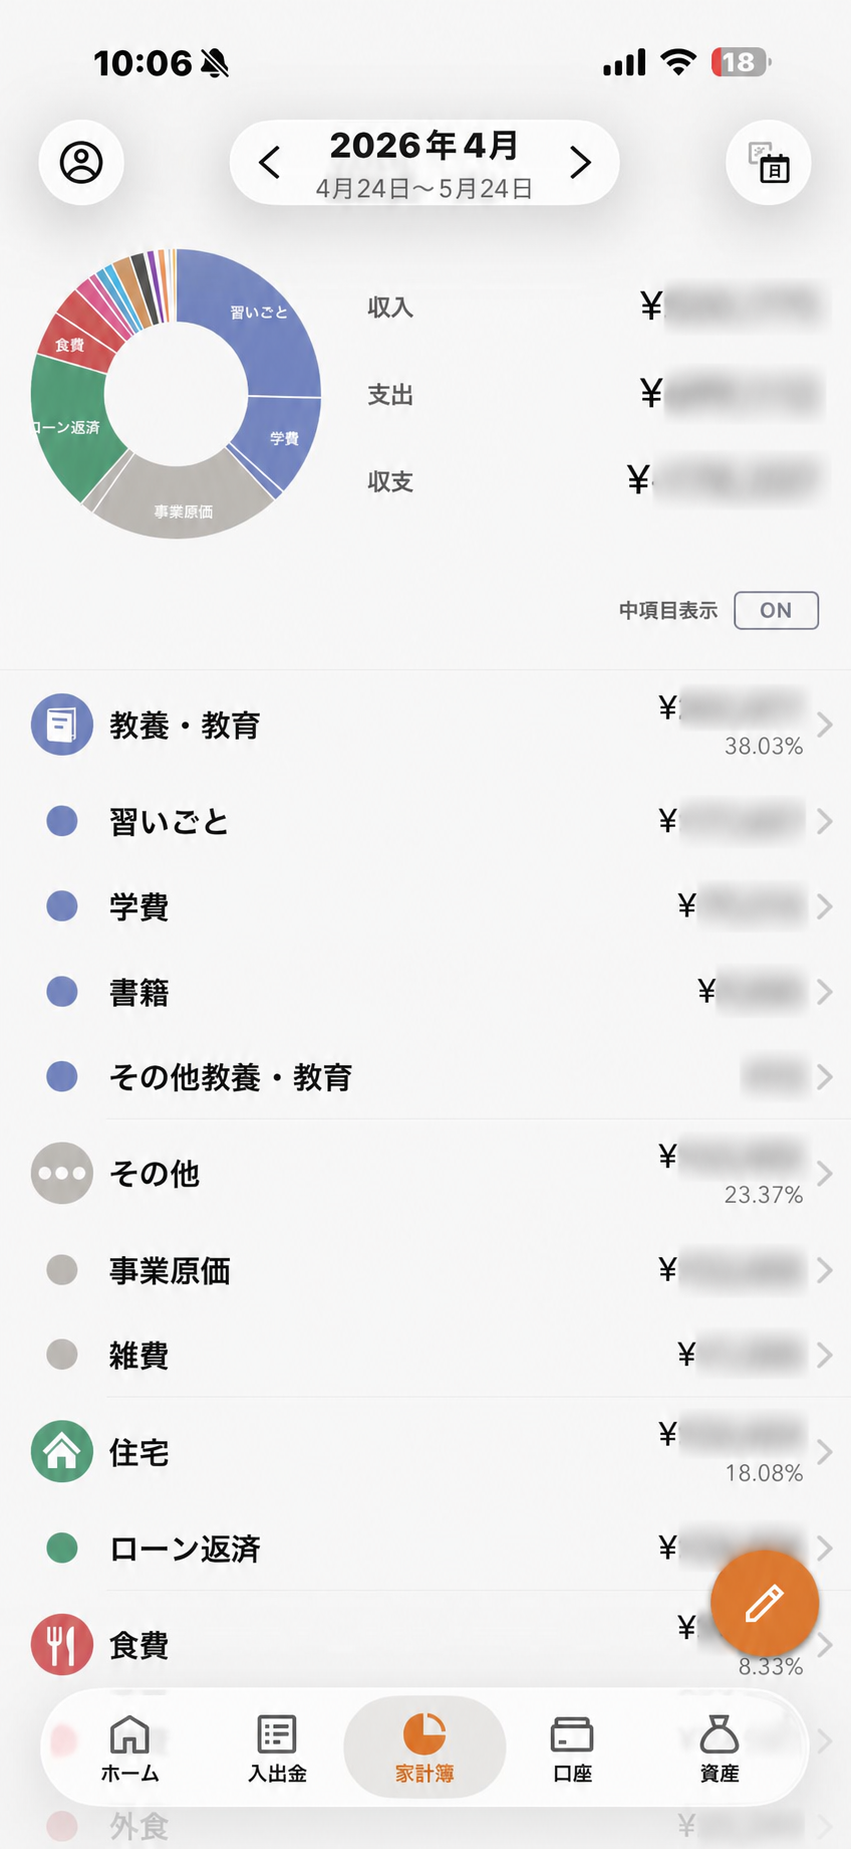
予算機能も使っていますが、設定はかなり大まかです。予算内に収まったかを厳密に管理するより、実績額の比較が中心になっています。
普段より支出が多い場合は、費目や明細まで開き、何が増えたのかを確認します。わが家で変動しやすいのは、食費と外食費です。
前月より外食費が増えていれば、その後の外食を少し控えます。大きな固定費を一度見直すだけでなく、毎月の変動費を確認して次の行動を変えられることも、家計簿を続ける利点です。
6年間使って便利だった点
資産を一括表示できる
最も便利なのは、銀行、証券会社、企業型DCに分かれた資産を一括表示できることです。
利用前は総資産をまとめて管理する習慣がありませんでした。現在はアプリを開くだけで、預金と投資資産を含む全体の状況を確認できます。
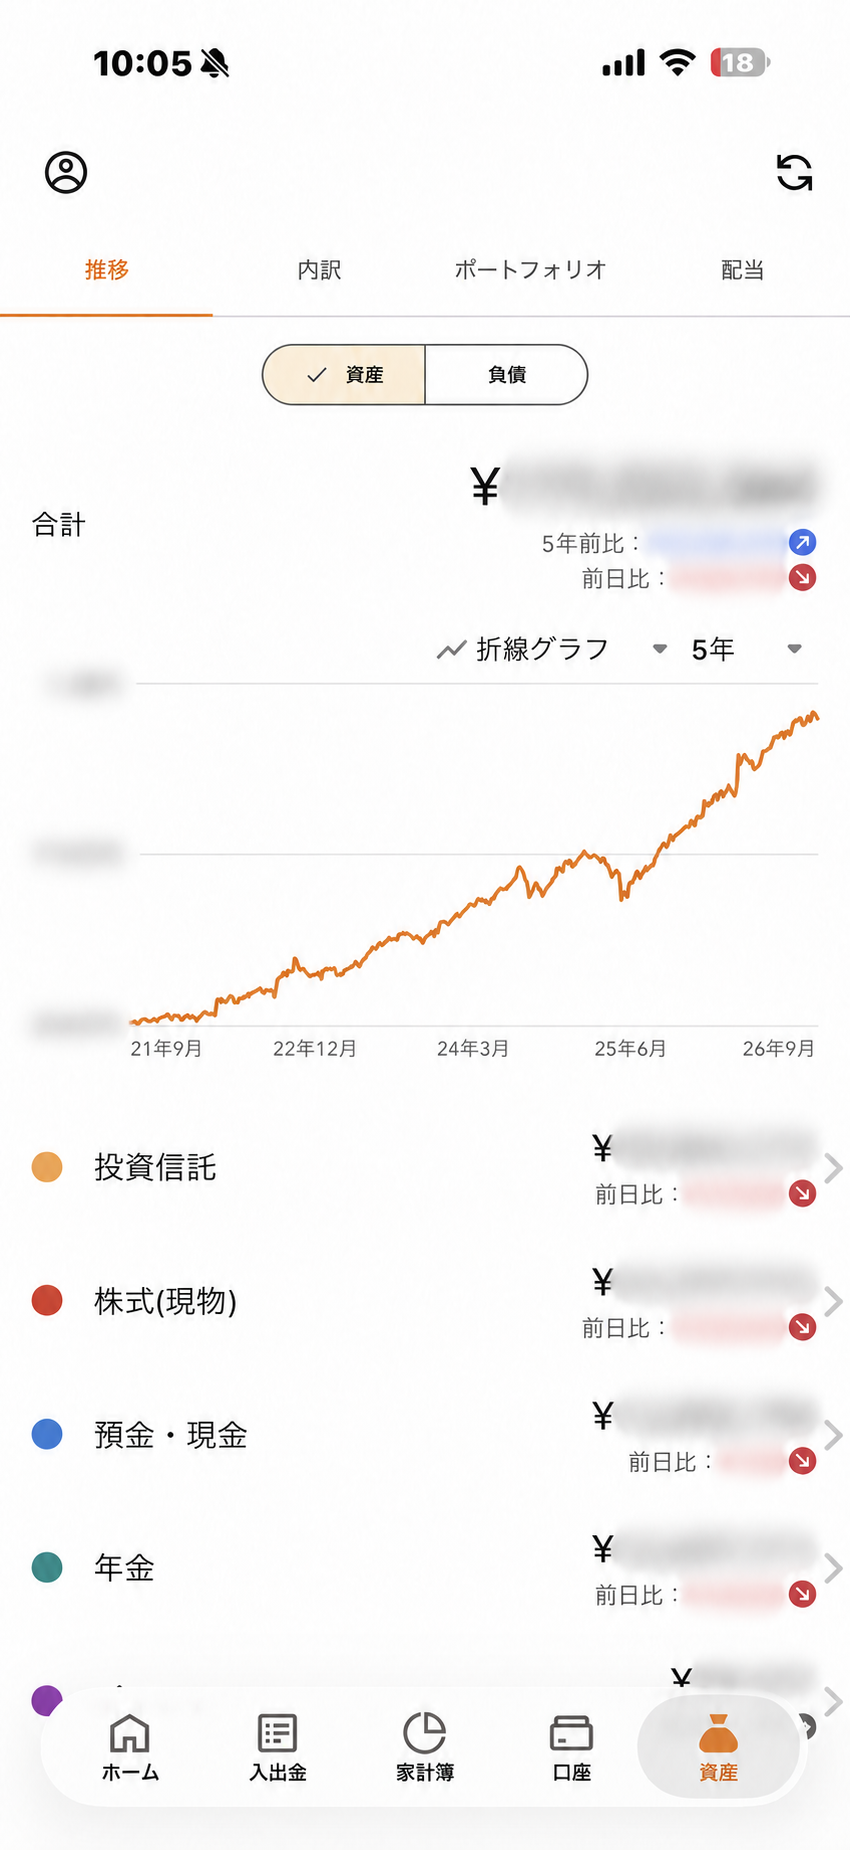
マネーフォワード MEでは、資産額の推移もグラフで確認できます。正確な金額は非公開にしていますが、約5年間で資産形成がどのように進んだのかを一目で把握できます。
資産配分を考えるときも、最初に全体額が分かっていれば、現金をどの程度残すか、投資へどこまで回せるかを考えやすくなります。ただし、具体的な配分や投資判断はマネーフォワードだけで決めず、家族の教育費や生活費も含めて考えています。
家計簿がほぼ自動で完成する
マネーフォワードを使う前は、スプレッドシートへ家計簿を細かく入力していました。
現在は、連携したクレジットカードや銀行口座の明細が自動で取り込まれます。使い始めた頃は食費や日用品などの分類を修正する必要がありましたが、使い続けるうちに分類を学習し、最近はほとんど手直しをしていません。
現金で支払ったときは、レシートをスマートフォンで撮影して入力しています。レシートによって読み取り精度に差があり、金額は入っても店名が入らないことがあります。その場合、私は店名まで手作業で補完せず、支出額の把握を優先しています。
家計簿を細部まで完璧にするより、無理なく続けられる状態にすることの方が大切だと感じています。
6年間使って不便だった点
ゆうちょ銀行の再認証が必要になる
6年間使ってきて、大きな不満はほとんどありません。
ただし、ゆうちょ銀行の連携が数か月おきに切れ、再認証が必要になることがあります。画面の案内に沿って再連携すれば戻りますが、その都度操作するのは少し手間です。
再認証の方法は、マネーフォワード MEの公式サポートにも掲載されています。
銀行口座連携が一時停止したことがある
2026年5月には、GitHubへの不正アクセスを受けた安全確認のため、銀行口座連携が一時停止されました。
公式発表によると、金融機関へのログイン情報や、マネーフォワード ME内の家計・資産情報の漏えいは確認されていません。銀行口座連携は順次再開され、2026年6月5日にすべての銀行で再開しました。
「『GitHub』への不正アクセス発生および銀行口座連携機能の一時停止に関するご質問と回答」
私が気になったのは、資産を更新できないこと以上に、有料期間中に主要な連携機能を使えなかったことです。その後、対象となるプレミアム会員には、購読期間の延長またはクーポンが案内されました。
金融情報をまとめて扱うサービスだからこそ、便利さだけでなく、障害やセキュリティに関する公式発表も確認する必要があると感じました。
有料版は全員に必要とは限らない
無料版で連携できる4件以内に収まり、家計簿も簡単な確認だけでよい人なら、無料版でも十分だと思います。
一方、私のように複数の銀行、証券会社、クレジットカード、企業型DCをまとめて確認したい場合、4件では足りません。
年額料金だけを考えれば、解約してもよいと感じることはあります。しかし、各サービスへ個別にログインし、総資産や家計を自分でまとめ直すと時間がかかります。
資産状況と家計を一つの画面で確認できる便利さを考えると、わが家では有料版を使う価値があると感じています。
まとめ|家計と資産を確認する時間を減らせた
マネーフォワード MEを6年間使って感じた主なメリットは、次のとおりです。
- 複数の銀行・証券会社・企業型DCをまとめて確認できる
- 総資産の増減をスマートフォンで毎日確認できる
- クレジットカードの明細から家計簿がほぼ自動で完成する
- 月ごとの支出を比較し、食費や外食費を調整できる
一方、ゆうちょ銀行の再認証や、連携停止中でも料金が発生する点が気になったこともあります。
それでも、以前のようにスプレッドシートへ細かく入力し、各金融機関へ個別にログインする方法へ戻ると、家計と資産の確認に多くの時間がかかります。
わが家では、Webのクレジットカード決済へ変更して年額料金を抑えながら、スタンダードコースを継続する予定です。
家計管理の目的は、数字を細かく記録することではありません。支出と資産の状況を把握し、家族との将来に向けて次の行動を決めることです。マネーフォワード MEは、その確認にかかる時間を減らしてくれる道具になっています。
