
相続手続きを進める中で、相続税について気になることが出てきました。
相続人は2人なので、相続税の基礎控除は4,200万円です。
預貯金は1,000万円未満で、株式や投資信託などはありません。
そのため、当初は「相続税はかからないだろう」と考えていました。
ところが、不動産について調べていくと、
「そもそも、この不動産はいくらとして相続財産に計上すればいいのか?」
という問題にぶつかりました。
特に分からなかったのが、
- 再建築不可の土地・建物
- マンションの土地・建物
の評価方法です。
そこで2026年9月、税理士の無料相談を利用しました。
今回は、実際に税理士へ何を相談し、どこまで分かったのかをまとめます。
この記事でわかること
この記事では、次のことを紹介します。
- 税理士の無料相談で実際に確認したこと
- 再建築不可の土地について教えてもらった評価方法
- マンションについて教えてもらった評価方法
- 無料相談で分かったこと・分からなかったこと
- 相談後に自分で相続財産を確認した結果
- 実際に利用して感じた無料相談の使い方
私は税理士ではありません。
この記事は、実際に相続手続きを進める中で税理士へ相談した体験をまとめたものです。相続税の判断や財産評価については、個別の状況に応じて税務署や税理士へ確認してください。
なぜ税理士に相談したのか
税理士へ相談するまでの経緯については、前回の記事で詳しくまとめています。
関連記事:「相続税はかからないと思っていた私が税理士に相談した理由|不動産の評価が分からなかった」
簡単にまとめると、
相続税がかかるかどうか以上に、「不動産の評価額をどうやって出せばいいのか」が分からなかった
ことが相談した最大の理由です。
特に再建築不可の土地は、不動産会社から土地・建物を合わせて130万円という査定を受けていました。
一方、相続税の土地評価を調べると、路線価などを使った別の計算が必要になります。
さらにマンションも、土地と建物をどのように評価すればいいのか分かりませんでした。
自分だけで判断するのは難しいと考え、無料相談を利用しました。
無料相談で確認したかったのは2つ
相談時間は1時間でした。
そのため、聞きたいことを事前に絞りました。
| 確認したかったこと | 内容 |
|---|---|
| 再建築不可の不動産 | 土地を相続税上どのように評価するのか |
| マンション | 土地と建物をどのように評価するのか |
「相続税がかかりますか?」と聞くだけではなく、
自分で財産額を確認できるように、評価額の出し方を知りたい
というのが今回の目的でした。
相談に持っていった資料
限られた時間で相談するため、事前に資料も準備しました。
実際に確認してもらうために用意した主な資料は、
- 公図
- 固定資産税関係の資料
- 路線価図
- 登記識別情報通知
です。
マンションについては敷地が大きく、公図をすべて取得すると複数枚になるため、この段階ではすべて取得しませんでした。
必要になれば後から取得すればよいと考えました。
実際に相談してみると、物件の状況を口頭だけで説明するより、図面や固定資産税関係の資料を見てもらった方が話が早いと感じました。
再建築不可の土地はどう評価するのか
最初に確認したのが、再建築不可の土地です。
この土地は、不動産会社に現地を確認してもらったところ、土地と建物を合わせて130万円という査定でした。
しかし、これはあくまで売却を想定した査定です。
相続税では、同じ130万円をそのまま相続財産の評価額にできるとは限りません。
そこで税理士に、
「この土地は、相続税ではどのように評価すればいいのでしょうか?」
と確認しました。
「評価明細書」を使って計算していく
相談で教えてもらったのが、
「土地及び土地の上に存する権利の評価明細書」
を使って評価していく方法です。
土地は単純に、
路線価 × 面積
だけで終わるとは限りません。
土地の形状などを確認しながら、必要な補正を反映して評価していきます。
今回の土地も整った長方形ではないため、想定整形地を考えながら不整形地として評価していく考え方を教えてもらいました。
国税庁では、土地の評価に使用する明細書や各種調整率表を公開しています。
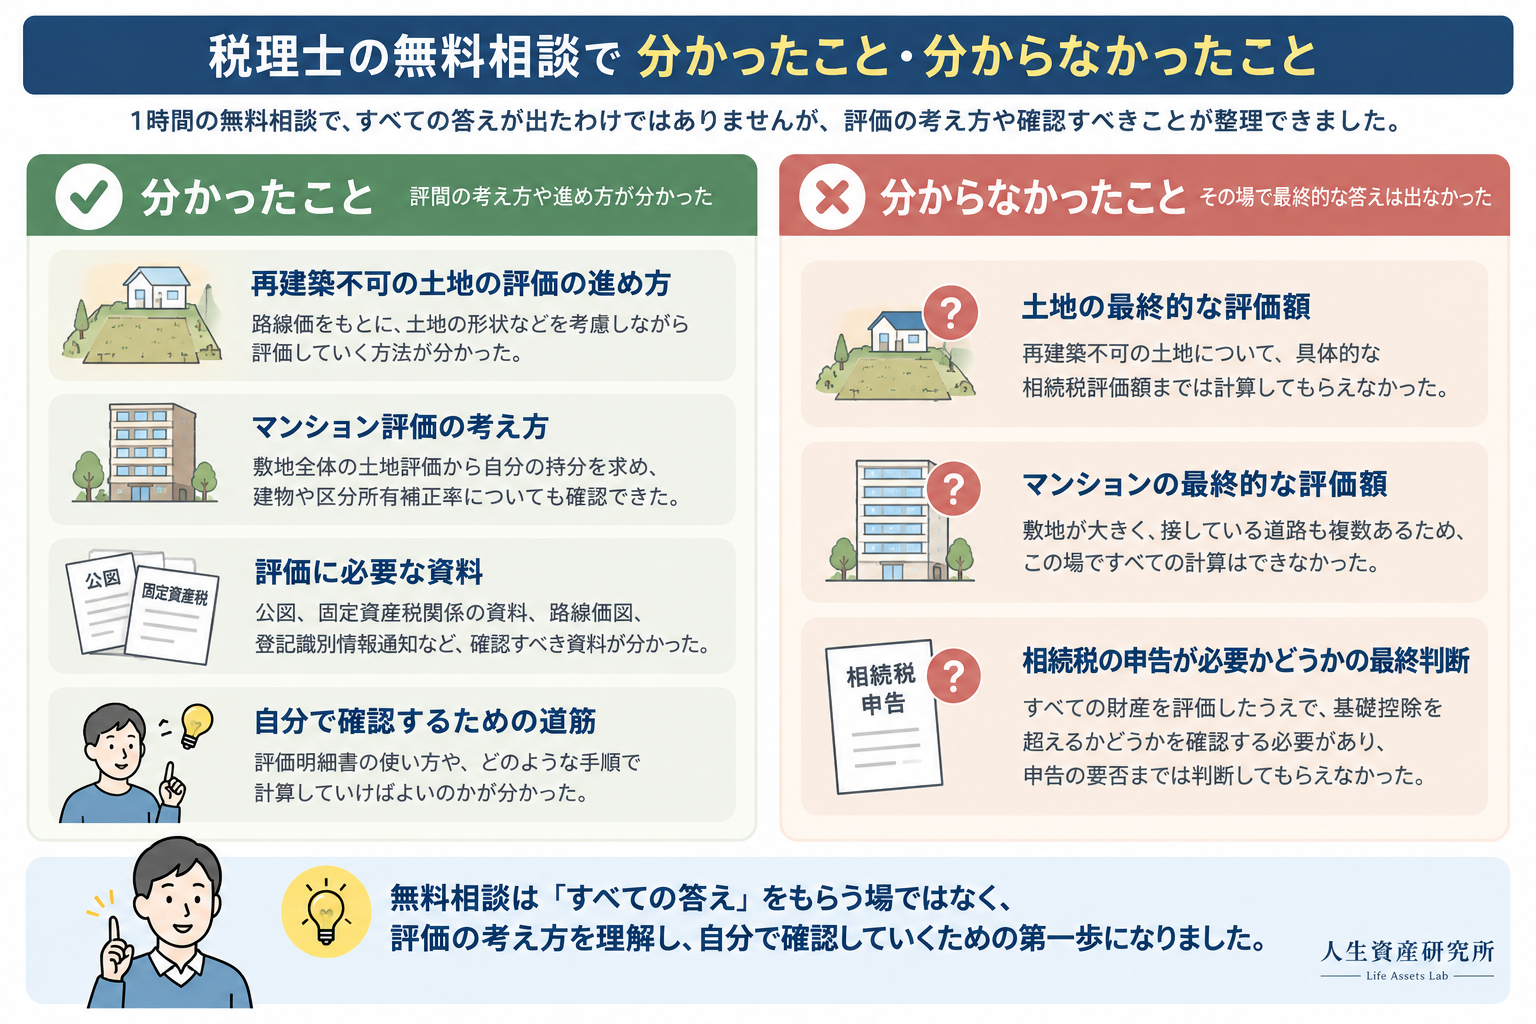
無料相談だけで土地の評価額が確定したわけではない
ここは今回の相談で重要だったところです。
税理士に相談したからといって、
「この土地の相続税評価額は○○万円です」
と、その場ですべて計算してもらったわけではありません。
今回分かったのは、
「どのような考え方で評価していけばいいのか」
という部分です。
私にとっては、これだけでも大きな収穫でした。
それまでは「再建築不可だから130万円なのか」「路線価で計算するのか」「どんな補正をするのか」が整理できていなかったからです。
マンションの評価方法も確認した
もう一つ確認したかったのがマンションです。
戸建ての土地とは違い、マンションの場合は大きな敷地を複数の所有者で共有しています。
そのため、
「自分が所有する部屋の土地部分をどう評価するのか」
が分かりませんでした。
相談では、まず敷地全体の土地を評価し、そこから敷地権の割合などをもとに自分の持分を求めていく考え方を教えてもらいました。
建物についても、固定資産税評価額などを確認しながら評価していきます。
また、マンションについては、一定の要件に該当する場合、評価の際に区分所有補正率を用いる仕組みがあります。
国税庁でも「居住用の区分所有財産の評価」として計算方法が公開されています。
マンションもその場で最終評価額までは出なかった
マンションについても、無料相談の1時間ですべての計算が終わったわけではありません。
敷地が大きいうえ、接している道路も複数あります。
正確に土地を評価するには、必要な資料をそろえて計算していく必要があります。
今回の相談では、
「マンションはこのような手順で評価する」
というところまで理解できました。
ここでも、相談の目的だった「評価額の出し方を知る」という点では十分参考になりました。
税理士から「相続税はかからない」と言われたわけではない
今回の記事で、特に誤解がないようにしておきたい点です。
無料相談で、
「あなたは相続税の申告をしなくて大丈夫です」
と判断してもらったわけではありません。
基本的な考え方はシンプルです。
相続財産をそれぞれ適切に評価して合計し、基礎控除を超えるかどうかを確認します。
今回の相続人は2人なので、
3,000万円 + 600万円 × 2人 = 4,200万円
が基礎控除です。
つまり、まずやるべきなのは、
不動産を含めた相続財産の評価額を出すこと
でした。
相談後、自分で財産額を確認してみた
無料相談で評価方法を教えてもらった後、自分でも資料を確認しながら計算を進めました。
不動産については、安全側に見ながら概算しました。
その結果、
不動産全体でおおむね3,000万円程度
と考えています。
預貯金は1,000万円未満で、株式や投資信託などの金融資産はありません。
そのため、現時点では、
相続財産全体で4,000万円以内に収まり、基礎控除4,200万円を下回る可能性が高い
と自分では判断しています。
ただし、これは税理士から「4,200万円以内」と認定されたわけではありません。
無料相談で教えてもらった評価方法をもとに、私自身が資料を確認して概算した結果です。
税理士の無料相談を利用して感じたこと
今回、実際に1時間の無料相談を利用して感じたのは、
「分からないことを整理する場」として非常に使いやすい
ということでした。
一方で、
複雑な不動産をすべてその場で計算して、相続税の申告要否まで確定してもらう
という使い方とは少し違うと感じました。
今回のように再建築不可の土地やマンションがあると、資料の確認だけでも時間がかかります。
そのため無料相談を利用するなら、
「何が分からないのか」を事前に整理しておくことが重要
だと思います。
今回、あらかじめ質問を2つに絞っていたのは正解でした。
資料も準備していたため、相談開始後すぐに具体的な話に入れました。
無料相談を利用する場合は、次のような準備をしておくと、限られた相談時間を使いやすいと思います。
| 事前にやっておくこと | 理由 |
|---|---|
| 相続財産を一覧にする | 全体像を説明しやすい |
| 分からないことを書き出す | 限られた時間を有効に使える |
| 固定資産税関係の資料を用意する | 不動産の確認に使える |
| 公図や路線価図を準備する | 土地の形状や評価方法を相談しやすい |
| 質問に優先順位を付ける | 重要な質問を先に確認できる |
相続が発生する前に相談しておくのも一つの方法
今回の経験から感じたのは、
相続が発生してから初めて財産を調べるのは、想像以上に大変
ということです。
預貯金だけなら比較的分かりやすいですが、不動産があると一気に複雑になります。
土地の形状、路線価、持分、固定資産税評価額、マンションの敷地権など、初めて見る言葉もたくさんありました。
そのため、親が元気なうちに、
「どんな財産があるのか」
だけでも家族で確認しておく価値はあると思います。
必要であれば、相続が発生する前に税理士などへ相談して、
財産の棚卸しと、相続時に必要になる資料を確認しておく
という方法もあります。
実際に相続する人が、ゼロから調べる負担を減らせるからです。
まとめ|無料相談で「評価額の出し方」が分かった
今回、税理士の無料相談を利用した最大の収穫は、
相続税がかかる・かからないという結論ではなく、不動産をどう評価していけばいいのかが分かったこと
でした。
再建築不可の土地については、評価明細書を使い、土地の形状などを考慮しながら評価していく。
マンションについては、敷地全体の土地評価から持分を考え、建物や区分所有補正率についても確認していく。
こうした道筋が分かったことで、自分でも相続財産の概算を進められるようになりました。
一方、今回利用した無料相談は1時間だったため、相談できる内容には限りがありました。
複雑な不動産について最終的な評価額まで確認したい場合や、相続税申告まで任せたい場合は、有料で税理士へ依頼することも選択肢になる
とも感じました。
今回の経験で改めて感じたのは、
「相続税がかかるか」だけを見るのではなく、まず財産を正しく把握することが大切
ということです。
相続が発生してから慌てないためにも、元気なうちから財産を整理しておくことは、家族に残せる大切な準備の一つだと思います。
