
相続手続きを進める中で、私は当初、**「相続税の申告は必要ないだろう」**と考えていました。
法定相続人は2人なので、相続税の基礎控除は4,200万円です。
預貯金は1,000万円未満。株式や投資信託など、ほかに大きな相続財産もありません。
そのため、不動産を含めても基礎控除の範囲内に収まるだろうと思っていました。
ところが、自分で相続登記を進める中で、
「本当に相続税はかからないのだろうか?」
と不安になりました。
原因は、相続した2つの不動産です。
この記事では、相続税はかからないと思っていた私が、なぜ税理士の無料相談を利用することにしたのか、その経緯を実体験をもとにまとめます。
この記事でわかること
- 相続税の基礎控除内だと思っていても不安になった理由
- 不動産会社の査定額と相続税評価額の違い
- 再建築不可の土地で分からなかったこと
- マンションの相続税評価で迷ったこと
- 税理士の無料相談に行く前に準備したこと
相続税はかからないと思っていた
相続税には基礎控除があります。
基礎控除額は、
3,000万円+600万円×法定相続人の数
で計算します。
今回の法定相続人は2人なので、
3,000万円+600万円×2人=4,200万円
となります。
今回の相続について、当初把握していた内容をまとめると次のようになります。
| 確認項目 | 今回のケース |
|---|---|
| 法定相続人 | 2人 |
| 相続税の基礎控除 | 4,200万円 |
| 主な相続財産 | 預貯金・土地・建物 |
| 預貯金 | 1,000万円未満 |
| 株式・投資信託など | なし |
| 当初の考え | 基礎控除内だと思っていた |
預貯金だけを見れば、基礎控除4,200万円には余裕があります。
そのため当初は、不動産を含めても4,200万円を超えることはないだろうと考えていました。
相続税の基礎控除については、国税庁の公式ページでも確認できます。
法務局で「相続税は大丈夫ですか?」と聞かれた
考えが変わるきっかけになったのは、自分で相続登記をしていたときでした。
私は司法書士には依頼せず、自分で相続登記を行いました。
その手続きの際、法務局で**「相続税は大丈夫ですか?」という趣旨の確認**を受けました。
私は、
「基礎控除内だと思います」
と答えました。
ただ、そのときの反応が少し気になりました。
もちろん、法務局から「相続税がかかります」と言われたわけではありません。
それでも、
「自分の考え方は本当に合っているのだろうか?」
と不安になり、改めて相続した不動産の評価について調べることにしました。
相続登記については、司法書士に依頼せず自分で手続きした経験を、こちらの記事で詳しくまとめています。
関連記事:「相続登記を自分でやってみる|事前準備・必要書類・手続きの流れ」
再建築不可の土地は「土地+建物で130万円」の査定だった
相続した不動産の一つは、再建築不可の土地と建物です。
この物件については、不動産会社に実際に現地を見てもらい、査定も受けました。
査定結果は、
土地と建物を合わせて130万円
でした。
再建築できないことなどが、査定額が低い大きな理由でした。
そのため当初は、
「売却すると130万円程度なら、相続税の評価額もそれほど高くならないだろう」
と考えていました。
ところが、相続税について調べていくと、不動産会社の査定額をそのまま相続税の計算に使うわけではないことが分かりました。
今回、私が混同していたポイントを整理すると次のようになります。
| 不動産会社の査定 | 相続税の土地評価 | |
|---|---|---|
| 今回確認したもの | 土地+建物で130万円 | 路線価などをもとに評価 |
| 主な目的 | 売却価格の目安 | 相続税を計算するため |
| 再建築不可の影響 | 査定額が低くなる大きな要因 | 土地の状況に応じて評価方法を確認 |
| 私の当初の認識 | 130万円なら相続税も大丈夫だろう | 別に計算する必要があると知った |
売れる価格と、相続税を計算するときの評価額は別に考える必要がある。
ここが、今回私が最初につまずいたポイントでした。
路線価を確認して不安になった
そこで確認したのが、国税庁の路線価図です。
相続した土地は約330㎡あります。
周辺の道路には、1㎡当たり9万2,000円の路線価が付いていました。
単純に掛けると、
9万2,000円×約330㎡=約3,000万円
になります。
もちろん、これがそのまま今回の土地の相続税評価額になるわけではありません。
土地の形状や道路との関係などによって、さまざまな補正を考慮する必要があります。
しかし、この時点では、その計算方法を理解できていませんでした。
「不動産会社の査定は土地・建物で130万円なのに、路線価から単純計算すると3,000万円を超える」
この大きな差を見て、本当に基礎控除内なのか不安になりました。
想定整形地など、初めて見る言葉が出てきた
土地の相続税評価についてさらに調べると、
奥行価格補正、不整形地補正、想定整形地、間口狭小補正
など、聞き慣れない言葉が次々に出てきました。
国税庁のホームページには、土地の評価に使う明細書や各種補正率も公開されています。
国税庁「土地及び土地の上に存する権利の評価明細書・調整率表」
資料そのものは誰でも確認できます。
ただ、
「自分の土地では、どの補正を使うのか」
「想定整形地をどのように取ればいいのか」
というところまで、自分で資料を読んだだけでは確信を持てませんでした。
さらにマンションの評価方法も分からなかった
もう一つ相続した不動産がマンションです。
こちらは固定資産税関係の資料を持っていました。
ところが、マンションの場合は建物だけでなく、敷地利用権である土地部分も評価する必要があります。
調べてみると、マンションの土地は敷地全体を評価したうえで、自分の敷地権割合などを反映して計算します。
さらに、2024年1月1日以後に相続などで取得した一定の居住用マンションについては、区分所有補正率を使った評価方法も導入されています。
国税庁「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」
ここで、さらに分からなくなりました。
マンションの敷地はかなり広く、しかも四方の道路で路線価が異なります。
どの路線価を使うのか。
広い敷地全体をどう評価するのか。
そこから自分の部屋に対応する土地部分をどう計算するのか。
固定資産税の資料を見ても、自分だけでは確信を持てませんでした。
なぜ税理士へ相談することにしたのか
当初は基礎控除内だと思っていましたが、不動産の評価について調べるほど、自分だけで判断することに不安を感じるようになりました。
税理士へ相談することにした経緯を整理すると、次のようになります。
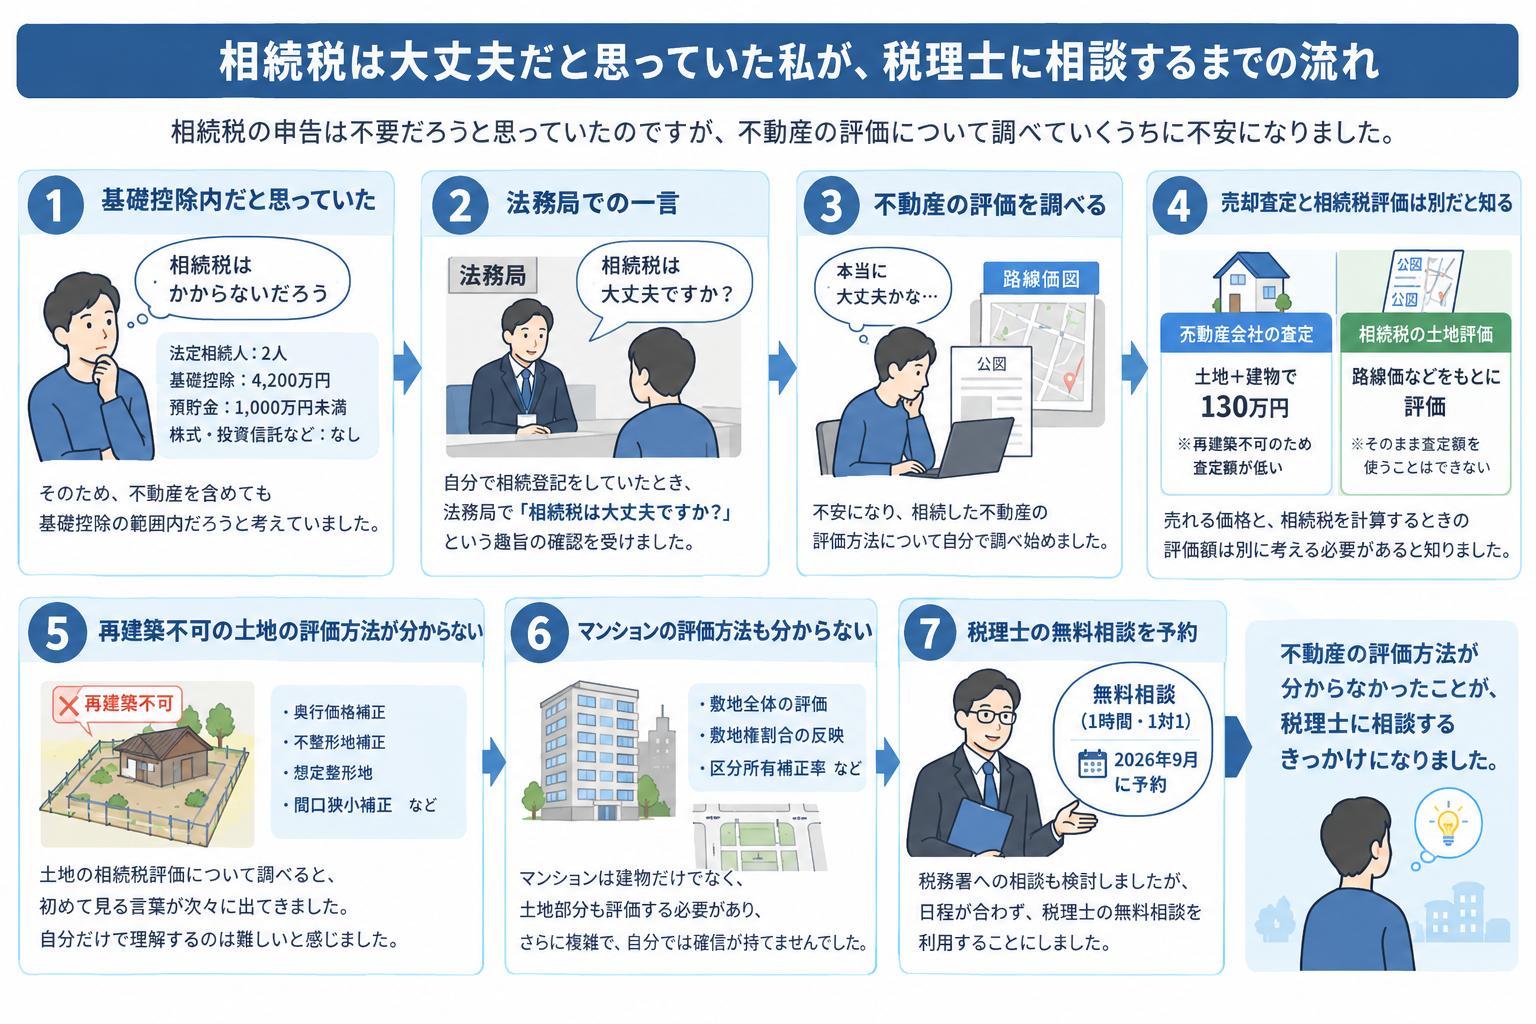
評価方法によっては基礎控除4,200万円を超えるかもしれない
預貯金だけであれば、基礎控除4,200万円には余裕があります。
しかし、
再建築不可の土地と建物
マンションの土地と建物
預貯金
をすべて合計した場合、不動産の評価方法によっては基礎控除4,200万円を超える可能性もあるのではないか、と考えるようになりました。
問題は、不動産会社の査定額だけでは判断できないことです。
必要なのは、相続税を計算するときの不動産評価額です。
ここは「たぶん大丈夫だろう」と、自分の思い込みだけで判断しない方がいいと考えました。
税務署への相談から税理士の無料相談を知った
そこで、まず税務署に相談しました。
税務署でも相談できることは分かりましたが、日程の都合が合いませんでした。
その過程で、税理士による無料相談が定期的に行われていることを知りました。
そこで自分でも調べ、2026年9月に税理士の無料相談を予約しました。
相談先の名称や場所はこの記事では伏せますが、相談は税理士さんとの1対1。
予約枠は1時間でした。
1時間しかないので質問と資料を事前に準備した
無料相談だからといって、何も準備せずに行って、その場ですべて調べてもらおうとは考えませんでした。
相談できる時間は1時間です。
限られた時間をできるだけ有効に使うため、聞きたいことを事前に整理しました。
質問は大きく2つです。
1.再建築不可の土地を相続税ではどう評価するのか
2.マンションの土地・建物をどう評価するのか
相談で必要になりそうな資料も準備しました。
実際の準備内容をまとめると、次のようになります。
| 事前に準備したこと | 内容 |
|---|---|
| 質問① | 再建築不可の土地をどう評価するのか |
| 質問② | マンションの土地・建物をどう評価するのか |
| 実際に提示した資料 | 公図・固定資産税関係の資料・路線価図 |
| その他持参したもの | 登記識別情報通知 |
| 相談形式 | 税理士と1対1 |
| 予約枠 | 1時間 |
マンションについても公図を用意しようとしました。
ただ、法務局で確認すると敷地全体では6枚になるとのことだったため、この時点では取得しませんでした。
税理士さんから必要と言われたら、改めて取得しよう
と考えていました。
無料相談で一番知りたかったのは「評価額の出し方」
今回の無料相談で一番知りたかったのは、
「相続した土地と建物の評価額を、どうやって計算すればいいのか」
ということでした。
できれば、実際の評価額まで分かればいいとも思っていました。
ただ、まず計算方法が分からなければ、相続財産全体が基礎控除4,200万円を超えるのか判断できません。
不動産会社の査定額だけを見て、
「たぶん相続税はかからないだろう」
と判断するのはやめました。
まとめ|不動産の評価方法が分からず税理士に相談することにした
当初、私は相続税の申告は必要ないと思っていました。
法定相続人は2人なので、基礎控除は4,200万円。
預貯金も1,000万円未満だったためです。
しかし、相続登記をきっかけに不動産の相続税評価について調べてみると、不動産会社の査定額と相続税評価額は同じではないことが分かりました。
特に、
再建築不可で形も複雑な土地
広い敷地を持ち、四方の路線価が異なるマンション
の2つは、自分だけでは評価方法に確信を持てませんでした。
そこで2026年9月、税理士の無料相談を利用することにしました。
次の記事では、実際に税理士さんへ公図・固定資産税関係の資料・路線価図を見せて、
「再建築不可の土地はどう評価するのか」
「マンションの土地・建物はどう計算するのか」
を聞いた結果をまとめます。
実際に税理士の無料相談を利用して、再建築不可の土地やマンションの評価方法について確認した内容は、次の記事で詳しくまとめています。
