
私が企業型確定拠出年金(企業型DC)へ加入したのは、2005年です。
加入当初に選んだのは、元本確保型の定期預金でした。会社から制度の説明は受けましたが、投資の知識がなく、内容を十分に理解できていませんでした。
元本割れも怖かったため、その後約14年間、運用商品を見直すことなく定期預金のまま放置していました。
転機になったのは、第一子が生まれた2019年です。
ソニー生命の担当者との面談をきっかけに、企業型DCについても助言を受けました。さらに、本やYouTubeなどで長期投資について学び、2019年4月に定期預金から外国株式インデックスファンドへ変更しました。
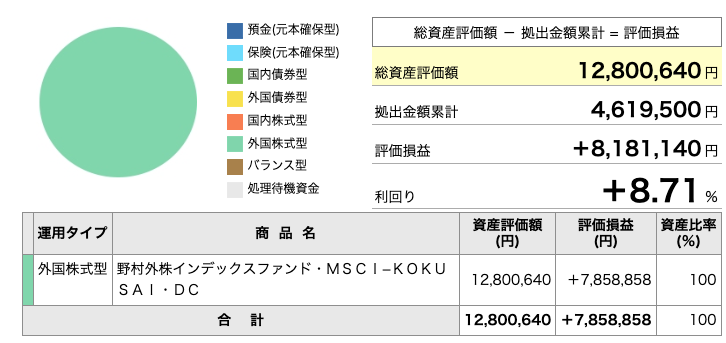
2026年8月時点の総資産評価額は約1,280万円です。拠出金額累計約462万円に対し、評価益は約818万円となっています。
この結果を見て率直に感じるのは、「加入当初から運用していればよかった」ということです。
ただし、外国株式100%が誰にとっても正解だとは考えていません。
この記事では、企業型DCを定期預金で約14年間放置した理由、外国株式へ変更した経緯、変更後の運用実績を紹介します。
この記事でわかること
- 企業型DCを約14年間、定期預金で運用していた理由
- 2019年に外国株式インデックスへ変更したきっかけ
- 定期預金から外国株式100%へ変更した方法
- 2026年8月時点の企業型DCの運用実績
- 長期間運用して感じたことと今後の方針
2005年に企業型DCへ加入
私が勤務先の企業型DCへ加入したのは、2005年です。
企業型DCは、会社などが拠出した掛金を加入者自身が運用し、その運用結果によって将来受け取る金額が変わる制度です。
加入時には、会社から制度や運用商品についての説明がありました。
しかし、当時の私は投資に関する知識がほとんどなく、説明を十分に理解できていませんでした。
そのため、選んだ商品は元本確保型の「三菱UFJ銀行確定拠出年金専用1年定期預金」です。
元本割れの可能性がある商品よりも、預けたお金が減らない定期預金のほうが安心だと考えていました。
投資の知識がなく、定期預金で約14年間放置
2005年に定期預金を選んでから、2019年まで運用商品を変更しませんでした。
最大の理由は、投資の知識がなかったことと、元本割れが怖かったことです。
企業型DCは自分で運用商品を選ぶ制度ですが、加入しただけで安心し、その後の運用状況を確認していませんでした。
定期預金は元本が確保される一方で、大きな運用益は期待しにくい商品です。
現在振り返ると、長い運用期間があったにもかかわらず、その時間を十分に生かせていませんでした。
ただし、当時は株式投資の値動きや長期投資の考え方を理解していませんでした。知識がない状態で元本確保型を選んだこと自体は、当時の自分にとって自然な判断だったと思います。
2019年に第一子が生まれ、資産運用を学び始めた
企業型DCを見直すきっかけになったのは、2019年に第一子が生まれたことです。
子どもの教育費を準備するため、当初は学資保険を検討していました。
その過程でソニー生命の担当者と話し、保険だけでなく、企業型DCの運用についても助言を受けました。
担当者から話を聞くだけで判断したのではありません。
リベラルアーツ大学(リベ大)のYouTubeや複数の投資関連書籍を通じて、インデックス投資や長期運用について自分でも勉強しました。
その後、『本当の自由を手に入れる お金の大学』も読みましたが、この本が出版されたのは2020年です。2019年4月の商品変更前は、主にYouTubeやほかの投資関連書籍から学んでいます。
子どもの誕生をきっかけに資産形成について学び始めた経緯は、次の記事でも紹介しています。
関連記事:「ドル建て終身保険を解約した理由|教育費をインデックス投資で準備するまで」
定期預金から外国株式インデックスへ変更
2019年4月、約14年間続けてきた定期預金から、「野村外国株式インデックスファンド・MSCI-KOKUSAI・DC」へ変更しました。
この商品は、厳密には全世界株式ではありません。
MSCI-KOKUSAI指数への連動を目指し、日本を除く先進国の株式へ幅広く投資するインデックスファンドです。
この商品を選んだ主な理由は、次の2点でした。
- 幅広い海外企業へ分散投資できる
- 運用にかかる手数料が比較的安い
日本が含まれていないことも理解したうえで、幅広い海外株式へ分散できる商品として選びました。
残高と毎月の掛金を一度に100%変更
2019年4月の商品変更では、それまで定期預金で保有していた残高を一度に全額移しました。
同時に、今後拠出される掛金の配分も外国株式型100%へ変更しました。
企業型DCでは、すでに保有している商品の入れ替えと、今後の掛金で購入する商品の変更は、別の手続きになる場合があります。
私の場合は、次の両方を行いました。
- 定期預金の残高を外国株式へ移すスイッチング
- その後の掛金の配分を外国株式型100%へ変更
一度に全額を変更することに迷いがなかったわけではありません。
それでも、長期投資について学んだ結果、定年までまだ時間があり、途中で値下がりしても回復を待てると考えました。
元本割れを避けることだけを重視するのではなく、長い運用期間を生かすために、ある程度のリスクを取る方針へ変えたのです。
マッチング拠出も利用
私の勤務先では、会社が拠出する掛金に加えて、自分でも掛金を上乗せするマッチング拠出を利用できます。
利用できるようになった正確な時期は覚えていませんが、勤務先で利用可能になった当初からマッチング拠出を続けています。
2026年8月時点の毎月の掛金は、次のとおりです。
| 掛金の種類 | 月額 |
|---|---|
| 事業主掛金 | 25,500円 |
| マッチング拠出 | 12,000円 |
| 合計 | 37,500円 |
現在は、この月額3万7,500円を外国株式型100%で運用しています。
マッチング拠出の利用条件や上限額は、勤務先の制度や企業年金の加入状況などによって異なります。実際に利用する場合は、勤務先の規約や制度案内を確認する必要があります。
企業型DCとマッチング拠出を含む制度概要は、厚生労働省の「確定拠出年金制度の概要」で確認できます。
コロナショックで元本割れしても変更しなかった
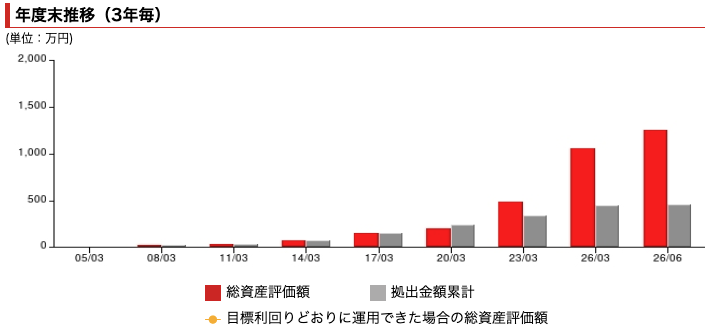
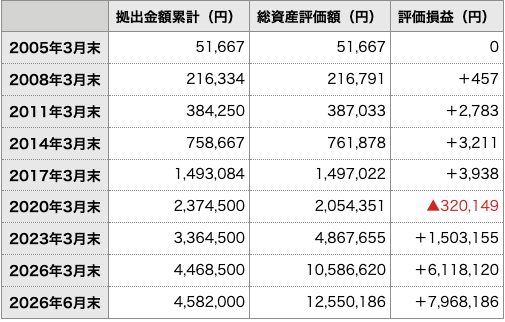
外国株式へ変更した翌年の2020年3月、コロナショックによって運用成績が悪化しました。
年度末時点の評価損益は、約32万円のマイナスです。
投資を始める前は元本割れを怖がっていましたが、このときは商品を売却したり、定期預金へ戻したりしませんでした。
長期投資について学んだことで、一時的な下落は仕方がないと考えられるようになっていたためです。
その後も、残高を頻繁に確認することはありませんでした。
2019年4月から2026年8月まで、売却、商品変更、リバランスは一度も行わず、外国株式型100%で運用を続けています。
2005年から2019年までも、企業型DCをほぼ放置していました。
ただし、同じ「放置」でも、その意味は異なります。
- 変更前:制度や投資を理解しないまま定期預金で放置
- 変更後:長期投資を理解し、自分で商品を選んだうえで保有を継続
見た目は同じでも、自分なりの運用方針があるかどうかは大きな違いだと感じています。
2026年8月時点で約1,280万円に増加
2026年8月25日時点の企業型DCの運用状況は、次のとおりです。
| 項目 | 金額・内容 |
|---|---|
| 総資産評価額 | 約1,280万円 |
| 拠出金額累計 | 約462万円 |
| 評価損益 | 約818万円 |
| 加入来利回り | 年率8.71% |
| 現在の商品配分 | 外国株式型100% |
※金額は見やすいように万円単位へ丸めています。
現在の結果を見て率直に思うのは、「2005年の加入当初から株式で運用していればよかった」ということです。
ただし、この運用結果は、今後も同じように増え続けることを示すものではありません。
外国株式は値動きが大きく、相場によっては評価額が大幅に下がる可能性があります。現在の評価益も確定した利益ではなく、受け取るまでに減少することがあります。
企業型DCだけで資産配分を判断しない
私の企業型DCは外国株式型100%ですが、家計全体の資産がすべて外国株式というわけではありません。
わが家では、企業型DC以外にも現金、インデックス投資、高配当株などを保有しています。
企業型DCだけを切り取るとリスクが高い配分に見えますが、実際のリスク許容度は、年齢や収入だけでなく、生活費、教育費、住宅ローン、現金の保有額などによっても変わります。
わが家全体の資産配分と、それぞれの資産に持たせている役割については、次の記事で紹介しています。
関連記事:「5人家族の資産配分|教育費とFIREに備える現金・投資の考え方」
今回の記事は企業型DCの運用経験に焦点を当てているため、FIRE後の資産の取り崩し方や家計全体の運用方針については詳しく扱いません。
退職後の運用方法はこれから判断する
私は、企業型DCの資産を可能な限り長く運用したいと考えています。
ただし、退職後も外国株式型100%を続けると決めているわけではありません。
退職時点の金融資産、生活費、教育費、相場状況などを確認したうえで、運用配分を判断する予定です。
企業型DCは、退職などによって加入者資格を失った場合、原則として6か月以内にiDeCoや転職先の企業型DCなどへ資産を移す手続きが必要です。
手続きを行わず自動移換されると、資産が運用されないほか、管理手数料が発生する場合があります。
詳しくは、厚生労働省の「離職・転職時等の年金資産の持ち運び(ポータビリティ)」で確認できます。
確定拠出年金の老齢給付金は、一定の要件を満たせば、原則60歳から75歳までの間で受給開始時期を選択できます。加入者資格を失って掛金を拠出できなくなった後も、受給開始まで運用を続けることが可能です。
ただし、実際の加入可能年齢や掛金の拠出期間は勤務先の規約によっても異なります。
退職時には、勤務先の担当部署や運営管理機関へ確認し、移換手続きを忘れないようにしたいと考えています。
外国株式100%を勧める記事ではない
今回の運用結果だけを見れば、定期預金から外国株式へ変更してよかったと感じています。
しかし、企業型DCを利用しているすべての人が、外国株式100%へ変更すべきだとは考えていません。
適した商品や配分は、次の条件によって変わります。
- 受け取りまでの期間
- 家計全体の資産配分
- 収入や生活防衛資金
- 値下がりに耐えられる金額
- 投資経験や知識
- 退職後の生活設計
株価が大きく下がったときに不安で売却してしまうのであれば、株式100%の配分は合わない可能性があります。
企業型DCを定期預金で運用することも、元本割れを避けたい人にとっては一つの選択肢です。
大切なのは、周囲の運用実績だけを見て商品を変更することではありません。
自分で制度や長期投資について学び、自分のリスク許容度と運用方針を決めたうえで、現在の商品が目的に合っているかを確認することだと思います。
まとめ|理解せず放置することと、方針を決めて保有することは違う
私は2005年に企業型DCへ加入しましたが、投資の知識がなく、元本割れも怖かったため、約14年間定期預金で運用していました。
2019年に第一子が生まれたことをきっかけに資産運用を学び、同年4月に定期預金から「野村外国株式インデックスファンド・MSCI-KOKUSAI・DC」へ変更しました。
それまでの残高を一度に全額移し、その後の掛金も外国株式型100%にしています。
2020年には評価損益がマイナスになりましたが、商品を変更せず、そのまま運用を続けました。
2026年8月時点では、拠出金額累計約462万円に対し、総資産評価額は約1,280万円となっています。
この結果を見ると、加入当初から株式で運用していればよかったと思います。
しかし、これは結果を見た現在だから言えることです。
外国株式100%が正解なのではなく、制度やリスクを理解し、自分の状況に合った運用商品を選ぶことが大切だと感じています。
企業型DCをよく分からないまま放置している場合は、すぐに商品を変更するのではなく、まず現在の商品、手数料、受け取りまでの期間、家計全体の資産配分を確認することから始めてみてはいかがでしょうか。
※この記事は、私自身の企業型DCの運用経験を紹介するものです。特定の商品や運用方法を推奨するものではありません。投資には元本割れのリスクがあります。運用商品の選択は、ご自身の状況とリスク許容度を踏まえて判断してください。
