相続手続きを進める中で、相続税について気になることが出てきました。
相続人は2人なので、相続税の基礎控除は4,200万円です。
預貯金は1,000万円未満で、株式や投資信託などはありません。
そのため、当初は「相続税はかからないだろう」と考えていました。
ところが、不動産について調べていくと、
「そもそも、この不動産はいくらとして相続財産に計上すればいいのか?」
という問題にぶつかりました。
特に分からなかったのが、
- 再建築不可の土地・建物
- マンションの土地・建物
の評価方法です。
そこで2026年9月、税理士の無料相談を利用しました。
今回は、実際に税理士へ何を相談し、どこまで分かったのかをまとめます。
結論|無料相談で分かったのは、税額ではなく評価の進め方だった
税理士の無料相談を利用しましたが、その場で相続税がかからないと確定したわけではありません。
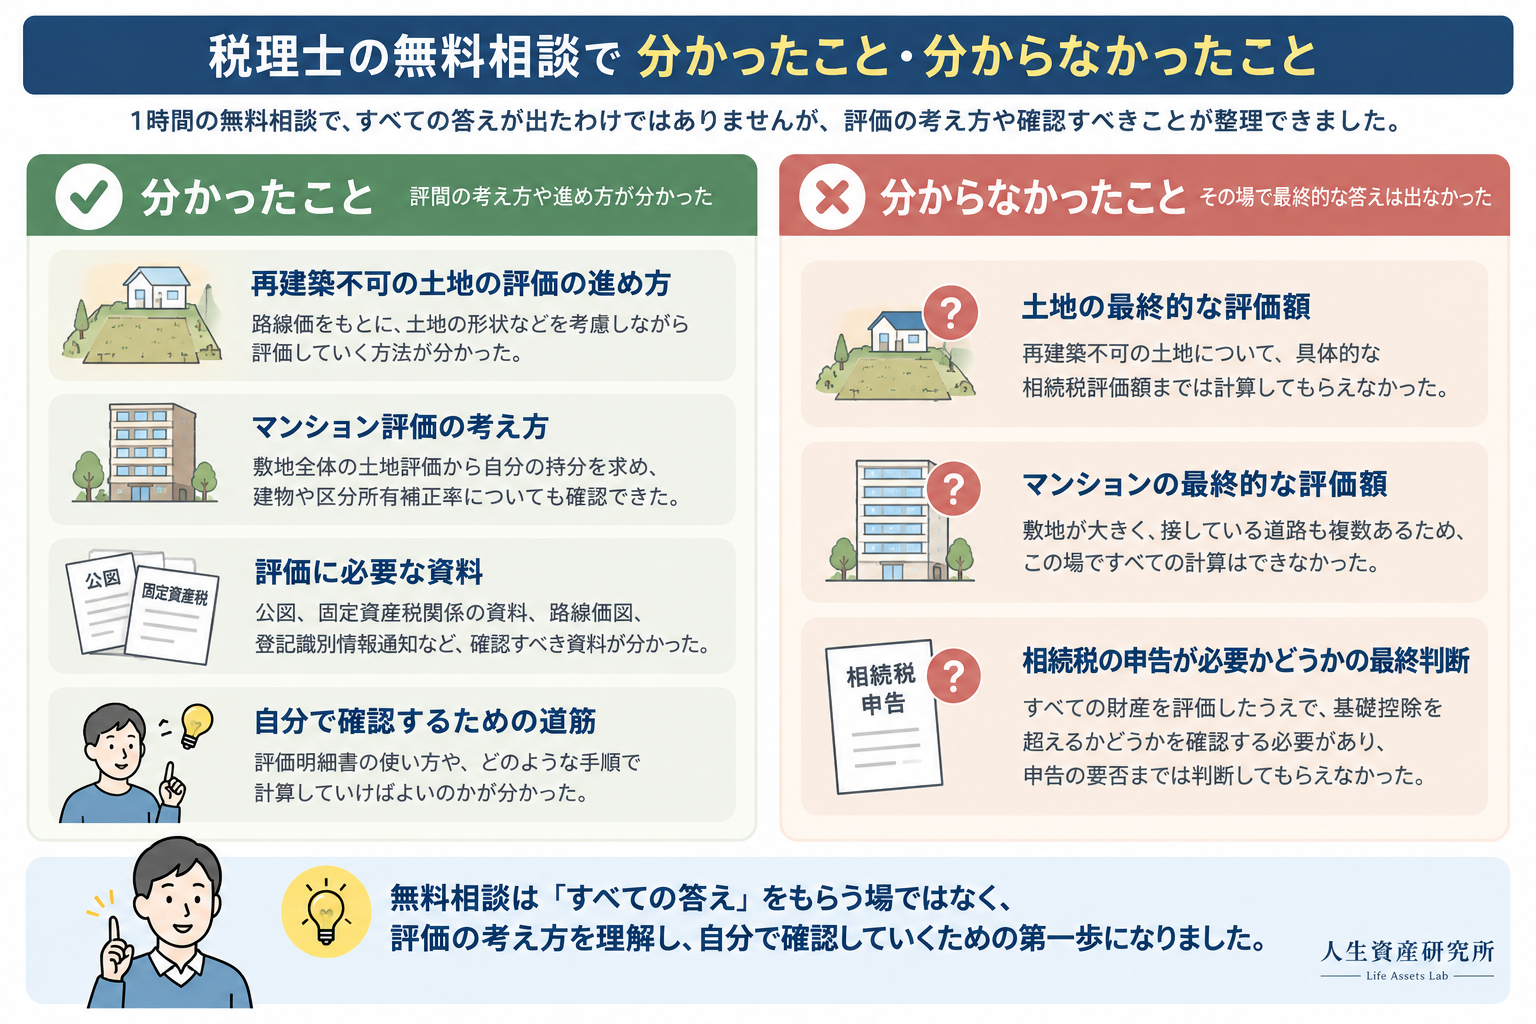
今回分かったのは、再建築不可の土地やマンションについて、どの資料を使い、どのような順番で評価額を計算するかという方向性です。
相続税の必要性を判断するには、預貯金だけでなく、不動産を含む財産を正確に把握する必要があります。無料相談で解決できない複雑な評価や申告については、有料相談も検討する必要があります。
この記事でわかること
この記事では、実際に税理士の無料相談を利用して分かったことを紹介します。
税理士に相談することになった経緯や、相続税の評価額に不安を感じた理由については、こちらの記事で詳しく紹介しています。
関連記事:相続税はかからないと思っていた私が税理士に相談した理由|不動産の評価が分からなかった
- 税理士の無料相談で実際に確認したこと
- 再建築不可の土地について教えてもらった評価方法
- マンションについて教えてもらった評価方法
- 無料相談で分かったこと・分からなかったこと
- 相談後に自分で相続財産を確認した結果
- 実際に利用して感じた無料相談の使い方
私は税理士ではありません。
この記事は、実際に相続手続きを進める中で税理士へ相談した体験をまとめたものです。相続税の判断や財産評価については、個別の状況に応じて税務署や税理士へ確認してください。
なぜ税理士に相談したのか
相続税の基礎控除は4,200万円ですが、問題は不動産をいくらで評価するかでした。
再建築不可の祖母宅については、不動産会社から土地・建物を合わせて130万円という買取価格を提示されていました。
しかし、これは不動産会社の買取価格であり、相続税評価額とは異なります。
マンションについても、土地の持分や建物の評価方法が分からなかったため、自分だけで判断せず、税理士の無料相談を利用することにしました。
相談時間は1時間でした。
そのため、聞きたいことを事前に絞りました。
| 確認したかったこと | 内容 |
|---|---|
| 再建築不可の不動産 | 土地を相続税上どのように評価するのか |
| マンション | 土地と建物をどのように評価するのか |
「相続税がかかりますか?」と聞くだけではなく、
自分で財産額を確認できるように、評価額の出し方を知りたい
というのが今回の目的でした。
相談に持っていった資料
限られた時間で相談するため、事前に資料も準備しました。
実際に確認してもらうために用意した主な資料は、
- 公図
- 固定資産税関係の資料
- 路線価図
- 登記識別情報通知
です。
マンションについては敷地が大きく、公図をすべて取得すると複数枚になるため、この段階ではすべて取得しませんでした。
必要になれば後から取得すればよいと考えました。
実際に相談してみると、物件の状況を口頭だけで説明するより、図面や固定資産税関係の資料を見てもらった方が話が早いと感じました。
再建築不可の土地はどう評価するのか
最初に確認したのが、再建築不可の土地です。
この土地については、不動産会社に現地を確認してもらい、土地と建物を合わせて130万円という買取価格を提示されました。
ただし、これは不動産会社が買い取る場合の価格であり、相続税評価額とは異なります。
相続税では、同じ130万円をそのまま相続財産の評価額にできるとは限りません。
そこで税理士に、
「この土地は、相続税ではどのように評価すればいいのでしょうか?」
と確認しました。
「評価明細書」を使って計算していく
相談で教えてもらったのが、
「土地及び土地の上に存する権利の評価明細書」
を使って評価していく方法です。
土地は単純に、
路線価 × 面積
だけで終わるとは限りません。
土地の形状などを確認しながら、必要な補正を反映して評価していきます。
今回の土地も整った長方形ではないため、想定整形地を考えながら不整形地として評価していく考え方を教えてもらいました。
国税庁では、土地の評価に使用する明細書や各種調整率表を公開しています。
無料相談だけで土地の評価額が確定したわけではない
ここは今回の相談で重要だったところです。
税理士に相談したからといって、
「この土地の相続税評価額は○○万円です」
と、その場ですべて計算してもらったわけではありません。
今回分かったのは、
「どのような考え方で評価していけばいいのか」
という部分です。
私にとっては、これだけでも大きな収穫でした。
それまでは「再建築不可だから130万円なのか」「路線価で計算するのか」「どんな補正をするのか」が整理できていなかったからです。
マンションの評価方法も確認した
もう一つ確認したかったのがマンションです。
戸建ての土地とは違い、マンションの場合は大きな敷地を複数の所有者で共有しています。
そのため、
「自分が所有する部屋の土地部分をどう評価するのか」
が分かりませんでした。
相談では、まず敷地全体の土地を評価し、そこから敷地権の割合などをもとに自分の持分を求めていく考え方を教えてもらいました。
建物についても、固定資産税評価額などを確認しながら評価していきます。
また、マンションについては、一定の要件に該当する場合、評価の際に区分所有補正率を用いる仕組みがあります。
国税庁でも「居住用の区分所有財産の評価」として計算方法が公開されています。
マンションもその場で最終評価額までは出なかった
マンションについても、無料相談の1時間ですべての計算が終わったわけではありません。
敷地が大きいうえ、接している道路も複数あります。
正確に土地を評価するには、必要な資料をそろえて計算していく必要があります。
今回の相談では、
「マンションはこのような手順で評価する」
というところまで理解できました。
ここでも、相談の目的だった「評価額の出し方を知る」という点では十分参考になりました。
税理士から「相続税はかからない」と言われたわけではない
今回の記事で、特に誤解がないようにしておきたい点です。
無料相談で、
「あなたは相続税の申告をしなくて大丈夫です」
と判断してもらったわけではありません。
基本的な考え方はシンプルです。
相続財産をそれぞれ適切に評価して合計し、基礎控除を超えるかどうかを確認します。
今回の相続人は2人なので、
3,000万円 + 600万円 × 2人 = 4,200万円
が基礎控除です。
つまり、まずやるべきなのは、
不動産を含めた相続財産の評価額を出すこと
でした。
相談後、自分で財産額を確認してみた
無料相談で評価方法を教えてもらった後、自分でも資料を確認しながら計算を進めました。
不動産については、安全側に見ながら概算しました。
その結果、
不動産全体でおおむね3,000万円程度
と考えています。
預貯金は1,000万円未満で、株式や投資信託などの金融資産はありません。
そのため、現時点では、
相続財産全体で4,000万円以内に収まり、基礎控除4,200万円を下回る可能性が高い
と自分では判断しています。
ただし、これは税理士から「4,200万円以内」と認定されたわけではありません。
無料相談で教えてもらった評価方法をもとに、私自身が資料を確認して概算した結果です。
税理士の無料相談を利用して感じたこと
実際に1時間の無料相談を利用して感じたのは、分からないことを整理し、次に何をすべきか確認する場として役立つということです。
今回は質問を再建築不可の土地とマンションの評価方法に絞り、公図や固定資産税関係の資料を準備していたため、具体的な相談ができました。
一方、複雑な不動産の評価額をその場ですべて計算してもらうことはできませんでした。
無料相談を有効に使うには、事前に財産の概要を整理し、確認したいことに優先順位を付けておくことが大切だと感じました。
私の経験から、次のような準備をおすすめします。
| 事前にやっておくこと | 理由 |
|---|---|
| 相続財産を一覧にする | 全体像を説明しやすい |
| 分からないことを書き出す | 限られた時間を有効に使える |
| 固定資産税関係の資料を用意する | 不動産の確認に使える |
| 公図や路線価図を準備する | 土地の形状や評価方法を相談しやすい |
| 質問に優先順位を付ける | 重要な質問を先に確認できる |
今回の経験から感じたのは、
相続が発生してから初めて財産を調べるのは、想像以上に大変
ということです。
預貯金だけなら比較的分かりやすいですが、不動産があると一気に複雑になります。
土地の形状、路線価、持分、固定資産税評価額、マンションの敷地権など、初めて見る言葉もたくさんありました。
そのため、親が元気なうちに、
「どんな財産があるのか」
だけでも家族で確認しておく価値はあると思います。
必要であれば、相続が発生する前に税理士などへ相談して、
財産の棚卸しと、相続時に必要になる資料を確認しておく
という方法もあります。
実際に相続する人が、ゼロから調べる負担を減らせるからです。
まとめ|無料相談は評価方法を確認する入口になった
今回の無料相談で分かったことは、次の3点です。
- 再建築不可の土地も一定の方法で評価する
- マンションは土地と建物を含めて確認する
- 無料相談だけで最終的な評価額や税額が確定するとは限らない
まずは財産を正確に整理し、評価方法が分からない部分を確認することが必要です。複雑な評価や実際の申告が必要な場合は、税理士への有料相談も検討します。
今回の相続では、相続税の確認だけでなく、相続登記も自分で行いました。
実際の申請手順や必要書類、かかった費用については、以下の記事で詳しく紹介しています。
関連記事
